


Le gouvernement attend 3,7 milliards d'euros de cotisations patronales supplémentaires d'une modification en apparence technique : faire compter l'épargne salariale dans le calcul de la réduction générale dégressive unique.
Si cette mesure était adoptée, elle pourrait entraîner une diminution des allègements de cotisations patronales dont bénéficient les entreprises. Combinée à la possible reconduction en 2027 du gel du SMIC de référence, alors que le SMIC sera encore revalorisé de 1,6 % au 1er décembre de cette année, les conséquences sur le coût du travail pourraient être très significatives.
La perte d’allègements pourrait représenter plusieurs centaines d’euros par salarié.
Dans une entreprise de plusieurs centaines de salariés qui partage la valeur, nos simulations situent le surcoût autour de 1 % de la masse salariale brute.
1. PLFSS 2027 : l'article 7 de nouveau en discussion au Sénat
Écarté par les députés, l'article 7 du projet de loi de financement de la sécurité sociale pour 2027, visant à rationaliser l’assiette des allègements généraux de cotisations sociales, revient au Sénat dans sa version initiale. Le vote solennel est attendu le 18 novembre.
Le débat porte désormais sur l'emploi. Les opposants rappellent que les allègements généraux ont été conçus pour soutenir l'emploi peu qualifié, et redoutent une hausse du coût du travail sur les salaires proches du SMIC. Le gouvernement, lui, anticipe un « effet désincitatif modéré » sur l'épargne salariale.
Dans les entreprises qui partagent le plus la valeur, l'arbitrage se jouerait lors des négociations annuelles. Chaque euro d'intéressement versé à un salarié proche du SMIC coûterait davantage, au risque de freiner des politiques que les pouvoirs publics encouragent depuis des années.
Pour les DRH, le calendrier est serré : une mesure adoptée fin décembre s'appliquerait dès la paie de janvier 2027, avec un décret encore à paraître pour en fixer les modalités.
Ce que l'article 7 changerait dans le calcul de la RGDU
La formule ne changerait pas. Ce qui changerait, c'est la rémunération qu'on y fait entrer.
Pour rappel, le coefficient de la RGDU se calcule ainsi depuis le 1er janvier 2026 :
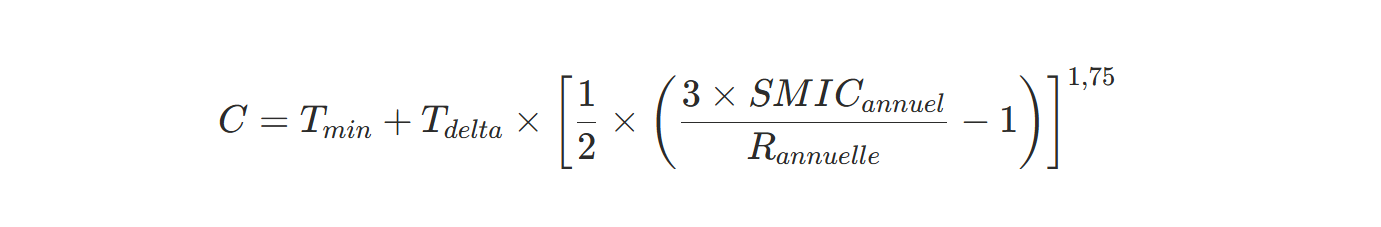
Le calcul de la RGDU se fait en trois temps, et la rémunération du salarié intervient à chacun d'eux :
- Le plafond. On vérifie que la rémunération annuelle brute reste sous 3 SMIC. Au-delà, il n'y a pas de réduction.
- Le taux de réduction (le coefficient C ci-dessus). Plus la rémunération est élevée, plus ce taux est faible.
- La base de calcul (l'assiette). C'est le montant sur lequel on applique le taux de réduction pour obtenir la réduction en euros.
L'article 7 toucherait ces trois étages de façon différente selon l'élément de rémunération :
Pour l'intéressement, la participation et l'abondement, ce serait une première. Ces sommes, exemptées de cotisations gonfleraient la rémunération retenue. Un salarié proche de 3 SMIC pourrait dépasser le plafond et sortir du dispositif. Pour tous les autres, le taux de réduction baisserait.
Pour la PPV, le changement serait plus discret. La prime de partage de la valeur compte déjà dans le calcul de la RGDU depuis 2025. Elle fait baisser le taux, mais elle entre aussi dans la base de calcul. Concrètement, l'employeur bénéficie aujourd'hui d'une réduction calculée sur le montant de la PPV elle-même, alors que cette prime est exonérée de cotisations.
Le projet supprimerait cet avantage.
Un décret fixerait la liste exacte des sommes concernées et les « conditions et limites » de leur prise en compte. Côté salarié, rien ne changerait. Le net perçu resterait identique. Le surcoût serait supporté directement par l’employeur.
Pourquoi cette mesure ?
Selon l'évaluation préalable du gouvernement, les salariés payés entre 1 et 2 SMIC perçoivent 49 % de la masse salariale, mais seulement 35 % de l'intéressement et 33 % de la participation.
L'exécutif dénonce ici un « double avantage » pour les employeurs qui cumulent la RGDU et ces compléments exemptés, chiffré à 4,2 milliards d'euros de recettes perdues en 2025.
2. Le gel du SMIC de référence reconduit en 2027 ?
L'article 7 n'arrive pas seul. Depuis juin 2026, la RGDU ne suit plus le SMIC réel.
Le décret n° 2026-509 du 12 juin 2026 a figé la valeur du SMIC retenue pour toute l'année 2026. Auparavant, lorsque le SMIC augmentait, les allègements patronaux suivaient cette évolution.
Ainsi, les cotisations patronales restaient relativement stables, en proportion du salaire minimum.
Avec le gel du SMIC, le salaire minimum augmente, mais les allègements ne suivent plus dans les mêmes proportions.
On note même une diminution des allègements : avec ce gel, une revalorisation du SMIC ne relève plus le taux de réduction. Pour un salarié dont le salaire suit cette revalorisation, le taux baisse, et l’allègement diminue alors que sa rémunération augmente.
La revalorisation du SMIC de 1,6 % annoncée pour le 1er décembre creuse cet écart.
Pour la RGDU, la référence reste fixée à 12,02 € jusqu'à la fin de l'année. L'écart entre le SMIC versé et le SMIC de référence passerait ainsi d'environ 2,4 % à un peu plus de 4 %.
En année pleine, si le gel était reconduit en 2027, l’employeur perdrait environ 875 euros de réduction par rapport à un SMIC de référence aligné sur le SMIC versé, contre 522 euros avec le SMIC de juin.
Comme le gouvernement envisage de prolonger ce gel en 2027, les hausses du SMIC ne seraient toujours pas répercutées sur la RGDU. En 2026, le gel est passé par décret. Reste à savoir par quel texte, à quelle date et à quel niveau il serait reconduit.
Additionné à l'article 7, ce gel produirait deux pertes d'allègement distinctes en 2027.
3. Combien perdraient les employeurs avec la RGDU 2027 ?
Les simulations qui suivent comparent la RGDU calculée selon les règles actuelles et la RGDU 2027 telle que la prévoit l'article 7, à salaire et à primes identiques. Elles retiennent le SMIC de décembre 2026 (12,51 € de l'heure) et supposent que la référence de la RGDU reste gelée à 12,02 € en 2027.
Par salarié
C'est près du SMIC que l'intéressement coûterait le plus cher. À ce niveau de salaire, le taux de réduction recule très vite dès que la rémunération augmente : quelques centaines d'euros de prime suffisent à le faire baisser nettement.
Prenons 1 000 € d'intéressement versés dans une entreprise de plus de 250 salariés et plus. Aujourd'hui, ils coûtent 1 200 € avec le forfait social. Demain, pour un salarié au SMIC, ils pourraient coûter plus de
2 000 €.
La perte décroît ensuite avec le salaire. Jusqu'au plafond, où elle redevient brutale : un salarié qui le franchit grâce à son intéressement fait perdre la totalité de sa réduction. Avec le gel, ce plafond de 3 SMIC de référence correspond désormais à environ 2,88 fois le SMIC de décembre.
Ces résultats sont cohérents avec les cas types publiés par le gouvernement dans sa fiche d'évaluation, repris par France Épargne : 213 € de perte à 1,8 SMIC pour 1 000 € d'intéressement, 291 € à 2 SMIC et 103 € à 2,5 SMIC pour 2 000 €.
RGDU 2027 : projections pour trois types d’entreprises
Sur nos trois profils types, l'article 7 ferait perdre entre 207 000 et 598 000 € d'allègements par an, soit environ 1 % à 1,2 % de la masse salariale brute.
Les profils retenus :
- Distribution, 1 500 salariés. Près de la moitié des effectifs autour du SMIC, un intéressement modeste (600 à 1 000 €) et une PPV de 300 €.
- Industrie, 800 salariés. Une majorité de salaires entre 1,2 et 2,2 SMIC, de l'intéressement et de la participation (1 200 à 2 400 €) et un abondement de 300 €.
- Services B2B, 400 salariés. Des salaires plus élevés, un intéressement de 2 000 à 3 000 € et un abondement de 800 à 1 000 €.
La distribution perdrait le plus en valeur, alors que ses primes sont modestes. Avec beaucoup de salaires proches du SMIC, chaque euro de prime y fait fortement baisser le taux de réduction.
Les services perdraient un quart de leur RGDU, en raison du niveau élevé de leurs primes. C’est aussi dans ce secteur que l’effet de seuil joue le plus.
Avec leur intéressement, 30 salariés payés 2,85 SMIC de décembre dépasseraient le seuil de 3 SMIC de référence et perdraient la totalité de leur réduction.
Et dans le médico-social ?
Un établissement associatif de 300 salariés, sans intéressement mais avec une PPV de 500 €, ne serait touché que par la sortie de la PPV de la base de calcul. Le surcoût resterait limité, autour de 34 000 € par an, soit 0,4 % de sa masse salariale.
Il s'ajouterait cependant au gel du SMIC, particulièrement coûteux pour des structures dont les salaires sont proches du minimum.
Dans les entreprises de 250 salariés et plus, ce surcoût s'ajoute au forfait social de 20 % déjà dû sur l'intéressement, la participation et l'abondement.
4. Ce que les DRH peuvent faire avant le vote
Attendre la loi pour chiffrer, c'est découvrir l'impact sur la paie de janvier. Le travail utile se fait maintenant.
- Simuler sur la DSN réelle. Reprenez, salarié par salarié, les rémunérations 2026 et les montants d'intéressement, de participation, d'abondement et de PPV.
Recalculez ensuite la RGDU selon les règles du projet. C'est le seul moyen de repérer les salariés proches du plafond. - Intégrer le scénario au budget 2027. Prévoyez une ligne de surcoût conditionnelle, avec et sans gel du SMIC de référence, en partant du SMIC revalorisé au 1er décembre.
- Revoir le calendrier et le profil des versements. La date de versement des primes et leur mode de répartition modifient l'impact. Toute évolution se discute avec les partenaires sociaux, dans le cadre de l'accord en vigueur.
- Préparer le paramétrage. Les éditeurs de paie attendront le décret. Vérifiez ensuite que les sommes exemptées sont bien prises en compte pour le plafond et le taux, sans entrer dans la base de calcul, et que la PPV en sort.
- Sécuriser l'existant. La RGDU reste l'un des premiers points de contrôle de l'Urssaf. Les erreurs de 2026 se répercuteraient sur 2027.
5. FAQ : RGDU et PLFSS 2027
Le nouveau calcul de la RGDU est-il déjà applicable ?
Non. Le Sénat a adopté l’article 7 le 12 novembre 2026 et se prononce le 18 novembre sur l’ensemble du PLFSS. Le texte doit encore passer en commission mixte paritaire, puis faire l’objet d’une adoption définitive, et l’article peut être modifié d’ici là. S’il est maintenu, il s’appliquerait aux cotisations dues au titre des périodes d’emploi courant à compter du 1er janvier 2027, selon des modalités fixées par décret.
Quelles sommes seraient intégrées au calcul de la RGDU en 2027 ?
L'intéressement, la participation et l'abondement de l'employeur aux PEE et PEI. Ils compteraient pour vérifier le plafond de 3 SMIC et pour calculer le taux de réduction. Aucune réduction ne serait en revanche calculée sur leur montant.
Que change le PLFSS 2027 pour la prime de partage de la valeur ?
La PPV est déjà prise en compte dans le calcul de la RGDU depuis 2025. Elle le resterait pour le plafond et le taux, mais sortirait de la base de calcul : l'employeur ne bénéficierait plus d'une réduction sur le montant de la prime.
Les salariés seraient-ils touchés ?
Pas directementt. Le régime social des sommes perçues ne changerait pas et le salaire net resterait identique. Seul l'employeur supporterait la baisse d'allègement.
En revanche, la baisse d’allègement pourrait inciter certaines entreprises à revoir à la baisse leurs dispositifs d’épargne salariale.
Combien la mesure doit-elle rapporter ?
3,7 milliards d'euros en 2027 selon le gouvernement : 3,3 milliards au titre de l'épargne salariale et 0,4 milliard au titre de la PPV.
La hausse du SMIC au 1er décembre 2026 modifie-t-elle la RGDU ?
Non. Le SMIC passerait à environ 12,51 € de l'heure, mais la RGDU reste calculée avec un SMIC de référence de 12,02 € jusqu'à la fin de 2026. À salaire égal au SMIC, la réduction baisse donc.
Le SMIC de référence de la RGDU sera-t-il gelé en 2027 ?
Le gouvernement l'envisage, sur le modèle du décret du 12 juin 2026 qui a maintenu la valeur de janvier 2026 (12,02 € de l'heure) pour toute l'année. Le texte de reconduction reste à publier.
Les députés ont-ils supprimé la réforme ?
Ils l'ont supprimée en commission puis en séance, mais le rejet de l'ensemble du texte le 23 octobre 2026 a effacé ces votes. Le Sénat examine la version initiale du gouvernement.
Des questions ?
